מחשבון 03, משכנתאות
משכנתא לכל מטרה
מימון בריבית נוחה כנגד נכס קיים, לכל מטרה שתבחרו: שיפוץ, איחוד הלוואות, השקעה או עזרה למשפחה.
מה זה משכנתא לכל מטרה?
משכנתא לכל מטרה, הנקראת גם הלוואה כנגד נכס, היא הלוואה שמקבלים כנגד שעבוד דירה שכבר בבעלותכם, ושאינה מיועדת לרכישת אותו נכס. בניגוד למשכנתה רגילה, אפשר להשתמש בכסף לכל מטרה: שיפוץ, סגירת הלוואות יקרות, מימון עסק, עזרה כלכלית לילדים ועוד.
בישראל, הבנקים רשאים להעניק הלוואה כזו עד למגבלה שנקבעת על ידי בנק ישראל, בדרך כלל סביב מחצית משווי הנכס בניכוי יתרת המשכנתה הקיימת עליו, כאשר לעיתים חלות הקלות זמניות שמאפשרות מימון גבוה יותר. חשוב לבדוק מה המצב העדכני במועד הפנייה, כי המגבלות משתנות מעת לעת.
למי זה מתאים?
- בעלי דירה עם הון עצמי בנכס, שרוצים לגייס סכום גדול בריבית נמוכה יחסית
- מי שיש לו כמה הלוואות יקרות, כמו הלוואות צרכניות או חוב בכרטיסי אשראי, ורוצה לאחד אותן להחזר חודשי אחד ונוח יותר
- מי שרוצה לממן שיפוץ משמעותי או להעניק סיוע כלכלי לילדים
- מי שצריך הון להשקעה או לעסק, ומעדיף ריבית בסגנון משכנתה על פני הלוואה צרכנית
יתרונות וחסרונות
יתרונות
- ריבית נמוכה משמעותית בהשוואה להלוואות צרכניות רגילות
- תקופת החזר ארוכה, לעיתים עד 20 או אף 30 שנה, שמאפשרת החזר חודשי נוח יותר
- כלי יעיל לאיחוד חובות יקרים לתשלום אחד וזול יותר
- גמישות מלאה במטרת השימוש בכסף
דברים שחשוב לדעת
- הנכס שלכם משמש כבטוחה, ומשמעות הדבר היא סיכון ממשי במקרה של אי עמידה בתשלומים
- הריבית עדיין גבוהה יותר מהריבית במשכנתה רגילה לרכישת דירה
- קיימת מגבלת מימון שנקבעת על ידי בנק ישראל, כך שלא תמיד ניתן לגייס את כל הסכום הרצוי
- שימוש לא מבוקר בכלי הזה עלול להוביל לגידול בחוב הכולל של המשפחה על אותו נכס
למה לא לבד
למה כדאי להיעזר ביועץ אובייקטיבי
בדיקת המסגרת המקסימלית
יועץ בודק בדיוק כמה ניתן לגייס בהתאם לשווי הנכס, המשכנתה הקיימת והמגבלות העדכניות, לפני שאתם פונים לבנק.
בניית תמהיל בטוח
לא כל הכסף חייב להיות במסלול אחד. יועץ בונה תמהיל שמאזן בין ריבית נוחה לבין רמת סיכון שאתם באמת יכולים לעמוד בה.
השוואה אמיתית בין בנקים
התנאים על הלוואות מהסוג הזה יכולים להשתנות מבנק לבנק. יועץ מביא אתכם להצעה המשתלמת ביותר בלי לבזבז זמן יקר.
שאלות נפוצות על משכנתא לכל מטרה
כמה אפשר לקבל במשכנתא לכל מטרה?
הסכום תלוי בשווי הנכס, ביתרת המשכנתא הקיימת עליו ובמגבלות של בנק ישראל. בדרך כלל מדובר בסביבות מחצית משווי הנכס בניכוי יתרת המשכנתא, כשלעיתים חלות הקלות זמניות. המגבלות משתנות, ולכן חשוב לבדוק מה המצב העדכני במועד הפנייה.
במה אפשר להשתמש בכסף?
משכנתא לכל מטרה אינה מיועדת לרכישת הנכס עצמו, ולכן אפשר להשתמש בכסף כמעט לכל צורך: שיפוץ, סגירת הלוואות יקרות, מימון עסק או עזרה כלכלית לילדים.
מה ההבדל בין משכנתא לכל מטרה להלוואה צרכנית?
משכנתא לכל מטרה מגובה בשעבוד על הנכס, ולכן הריבית בה נמוכה משמעותית מהלוואה צרכנית רגילה, ותקופת ההחזר יכולה להגיע ל 20 ואף 30 שנה. מצד שני, הנכס משמש כבטוחה.
מה הסיכון במשכנתא לכל מטרה?
הנכס משמש כבטוחה, כך שאי עמידה בתשלומים עלולה לסכן אותו. בנוסף, שימוש לא מבוקר עלול להגדיל את החוב הכולל של המשפחה על אותו נכס. לכן כדאי לבנות תמהיל שמתאים ליכולת ההחזר האמיתית.
איך משווים בין הצעות של בנקים?
התנאים משתנים מבנק לבנק, ולכן כדאי להשוות ריבית, מסלולים ותקופת החזר, ולא רק את גובה ההחזר החודשי. מומלץ לעיין גם בהמלצות בנק ישראל לצרכנות נבונה בעת קבלת משכנתא.
מי מלווה אתכם
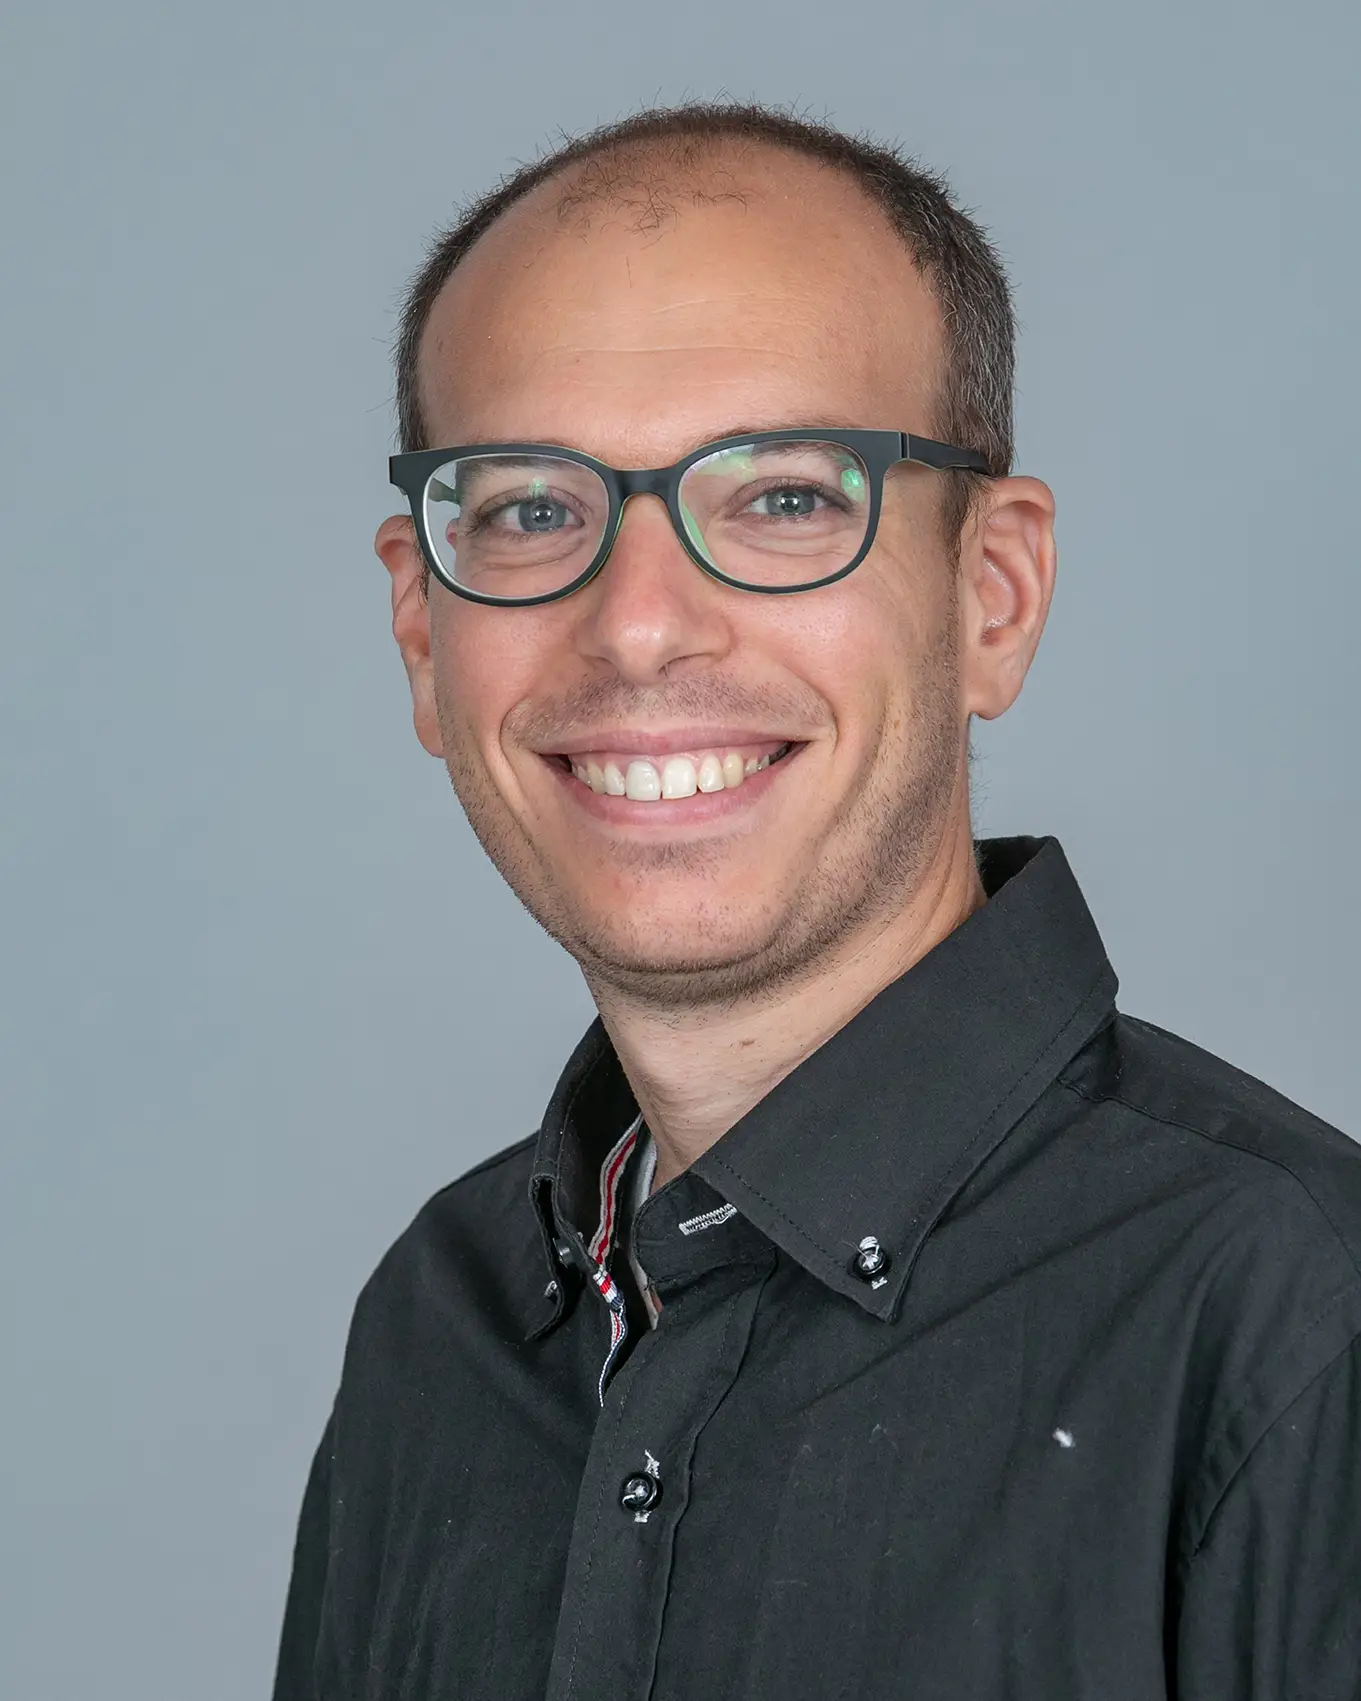
מתן רז, יועץ משכנתאות עם יותר מ 8 שנות ניסיון, כולל שנה מתוך בנק ירושלים, בודק כמה אפשר לגייס במשכנתא לכל מטרה ובונה תמהיל בטוח לפני שפונים לבנק.
להכיר את מתן רזמוכנים לבדוק את המצב שלכם?
שיחה ראשונה קצרה יכולה לחסוך לכם הרבה כסף, ובעיקר הרבה כאב ראש.
המידע בעמוד זה נכתב בהתבסס על מידע פומבי מאתר בנק ישראל, אתרי הבנקים בישראל והתאחדות יועצי המשכנתאות, נכון למועד הכתיבה, ומיועד להסבר כללי בלבד. תנאים, ריביות ומגבלות רגולטוריות משתנים מעת לעת ונקבעים בסופו של דבר על ידי כל בנק וגוף מלווה בנפרד. המידע אינו מהווה ייעוץ פיננסי, משפטי או תחליף לייעוץ אישי המותאם למצבכם.