למה לא לבד
למה כדאי להיעזר ביועץ אובייקטיבי
אבחון מדויק של הסירוב
יועץ יודע לקרוא דוח נתוני אשראי ולהבין בדיוק מה הייתה הסיבה לסירוב, במקום לנחש ולנסות שוב באותה טעות.
בניית תוכנית פעולה
לפעמים צריך לתקן משהו קטן, ולפעמים צריך לשנות גישה לגמרי. יועץ בונה תוכנית מסודרת לפני שחוזרים לבנק.
פנייה לגוף הנכון מהפעם הראשונה
לא כל בנק מתאים לכל פרופיל. יועץ יודע לאן כדאי לפנות, כדי לא לבזבז פנייה נוספת שעלולה לפגוע בדירוג.
שאלות נפוצות של מסורבי בנקים
מה עושים אחרי סירוב לבקשת משכנתא?
קודם כל מבינים את הסיבה. מבקשים מהבנק הסבר, בודקים את דוח האשראי האישי, ולא ממהרים להגיש בקשה לבנק אחר לפני שברור מה עצר את הבקשה הקודמת.
איך בודקים את דוח האשראי האישי?
דרך מערכת נתוני האשראי של בנק ישראל, באזור האישי, עם הזדהות דיגיטלית לאומית. בנק ישראל ממליץ לבדוק את הדוח לפחות פעם בחצי שנה, ואם מוצאים טעות אפשר להגיש בקשת תיקון באופן מקוון.
האם מסורבי בנקים יכולים בכל זאת לקבל משכנתא?
במקרים רבים כן. לעיתים מספיק לתקן את הסיבה לסירוב ולהגיש בקשה מותאמת, לעיתים נכון לפנות לבנק אחר, ולמי שלא מצליח במערכת הבנקאית קיימים גם גופי מימון חוץ בנקאיים, בריבית גבוהה יותר.
האם פנייה לכמה בנקים פוגעת בדירוג האשראי?
פניות רבות בזו אחר זו עלולות לפגוע בדירוג. לכן מסורבי בנקים צריכים קודם לבנות תוכנית, ורק אז לפנות לגוף שמתאים לפרופיל שלהם.
כמה זמן לוקח לתקן רישום שלילי?
זה תלוי בסוג הרישום. סגירת חוב או המתנה לתקופת התיישנות יכולות לקחת חודשים, ולכן כדאי להתחיל בבדיקה מוקדם ככל האפשר.
מי מלווה אתכם
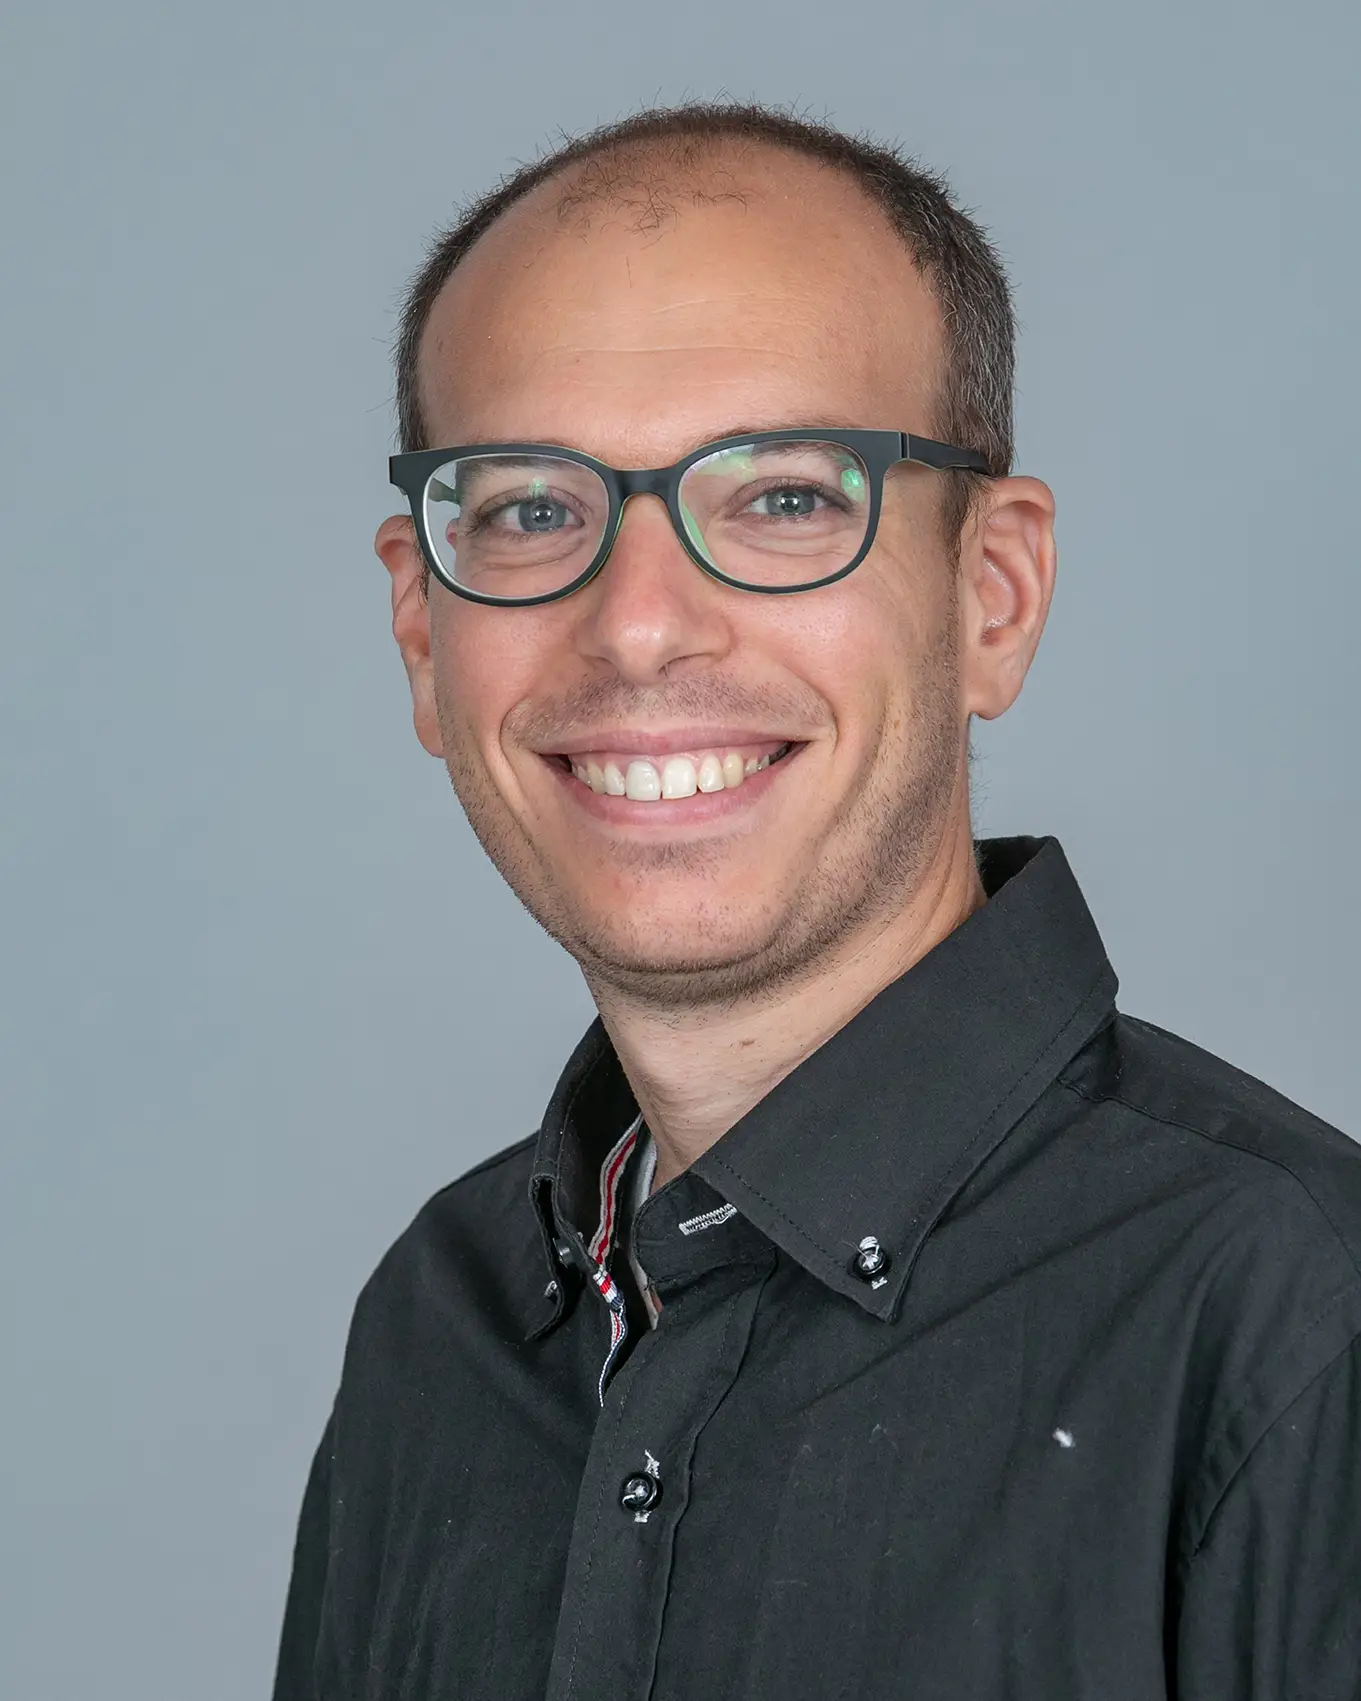
מתן רז, יועץ משכנתאות עם יותר מ 8 שנות ניסיון, כולל שנה מתוך בנק ירושלים, מלווה מסורבי בנקים בבניית תוכנית מסודרת לפני שחוזרים לבנק.
להכיר את מתן רזמוכנים לבדוק את המצב שלכם?
שיחה ראשונה קצרה יכולה לחסוך לכם הרבה כסף, ובעיקר הרבה כאב ראש.
המידע בעמוד זה נכתב בהתבסס על מידע פומבי מאתר בנק ישראל, אתרי הבנקים בישראל והתאחדות יועצי המשכנתאות, נכון למועד הכתיבה, ומיועד להסבר כללי בלבד. תנאים, ריביות ומגבלות רגולטוריות משתנים מעת לעת ונקבעים בסופו של דבר על ידי כל בנק וגוף מלווה בנפרד. המידע אינו מהווה ייעוץ פיננסי, משפטי או תחליף לייעוץ אישי המותאם למצבכם.